Alors que la présidence Macron entre dans sa dernière année, l’heure des premiers bilans approche., le bilan de la politique du logement mérite d’être regardé de près. Baisse des APL, réforme du crédit, disparition du Pinel, évolution du PTZ… Les mesures prises ces dernières années ont profondément transformé le marché immobilier. Et la question mérite d’être posée : l’État a-t-il réellement économisé de l’argent en réduisant son soutien au logement ?
30 milliards d’euros en moins pour le logement
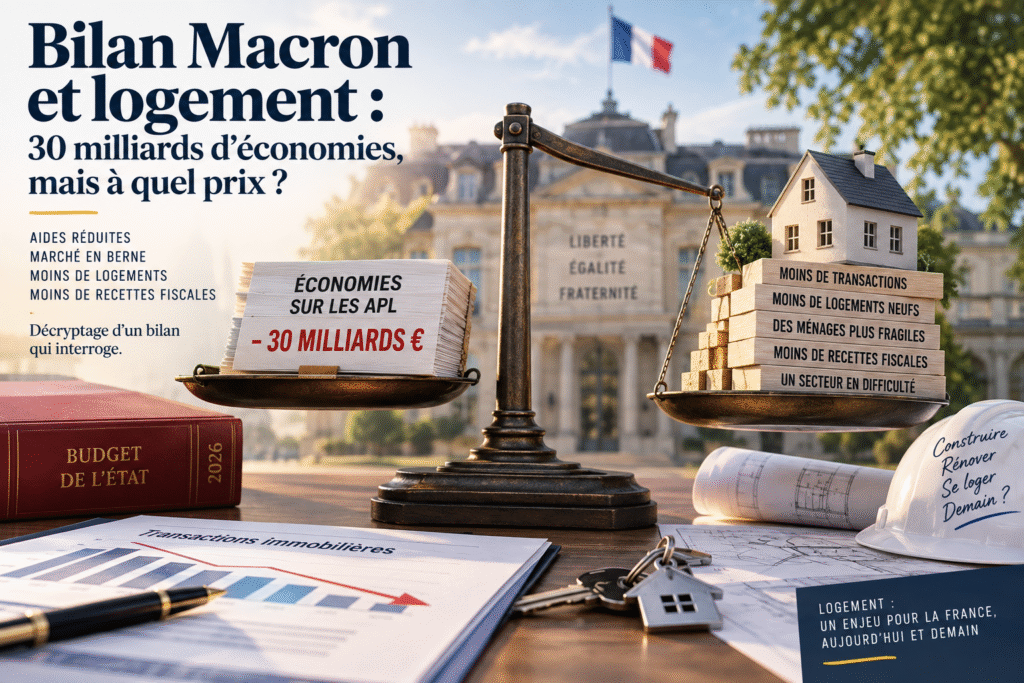
À l’heure où le bilan des années Macron commence à se dessiner, un chiffre interpelle : près de 30,2 milliards d’euros d’économies sur les aides au logement auraient été réalisés au cours de ses deux quinquennats, selon le décompte cité par BFM Business.
Le symbole le plus connu reste évidemment celui des 5 euros de baisse des APL en 2017.
Une mesure devenue emblématique, au point qu’Emmanuel Macron lui-même avait qualifié cette décision de « connerie » quelques années plus tard.
Pourtant, cette baisse n’a jamais été véritablement annulée.
À cette mesure se sont ajoutés plusieurs dispositifs : gel ou sous-indexation des APL, suppression de l’APL accession, gel des loyers dans le parc social et surtout mise en place de la Réduction de loyer de solidarité (RLS).
Cette dernière a profondément modifié l’équilibre du logement social : les bailleurs sociaux ont dû réduire les loyers de certains ménages modestes afin de compenser une partie de la baisse des APL.
Selon le décompte cité, la RLS aurait ainsi représenté environ 10,2 milliards d’euros de charges transférées de l’État vers les organismes HLM.
Et derrière ces chiffres se trouve une autre question, beaucoup plus concrète : quel a été l’impact de ces mesures sur la capacité des bailleurs sociaux à investir, rénover et construire de nouveaux logements ?
C’est là que le bilan devient particulièrement intéressant : une économie réalisée sur une ligne budgétaire peut-elle réellement être considérée comme une économie si elle entraîne, en parallèle, moins d’investissement, moins de constructions et moins d’activité économique ?
Les APL au cœur des économies
Pendant plusieurs années, les pouvoirs publics ont donc cherché à réduire la dépense consacrée au logement.
Mais le logement n’est pas une dépense comme une autre.
Derrière une APL, il y a un locataire.
Derrière un PTZ, il y a un ménage qui achète sa première résidence principale.
Derrière un programme immobilier neuf, il y a un promoteur, un constructeur, des artisans, des architectes, des notaires et toute une chaîne économique.
Quand on réduit brutalement la demande immobilière, ce n’est donc pas uniquement le marché immobilier qui ralentit. C’est toute une économie qui est touchée.
Et c’est précisément ce qui s’est produit ces dernières années.
Un marché immobilier fortement ralenti
Après l’euphorie exceptionnelle de 2021, avec environ 1,2 million de transactions, le marché français est brutalement retombé.
Les volumes ont notamment atteint environ :
- 875 000 transactions en 2023
- 845 000 en 2024
- 945 000 en 2025
- et les projections pour 2026 restent inférieures au million.
Évidemment, il serait simpliste d’attribuer cette baisse à une seule décision politique.
La remontée spectaculaire des taux de crédit immobilier, l’inflation, la perte de pouvoir d’achat, le durcissement des conditions d’octroi des prêts et les prix encore élevés ont tous joué un rôle.
Mais une chose est certaine : l’accès au crédit est devenu beaucoup plus difficile pour une partie des ménages.
Le Haut Conseil de stabilité financière (HCSF), en encadrant notamment le taux d’effort et la durée des crédits, a également contribué à limiter la capacité d’emprunt de certains acquéreurs.
Résultat : des ménages qui pouvaient acheter quelques années auparavant ont dû reporter leur projet.
Moins de ventes, moins de recettes fiscales
C’est là que le raisonnement devient particulièrement intéressant.
Lorsqu’un logement est vendu, l’État et surtout les collectivités perçoivent différentes recettes fiscales, notamment les droits de mutation à titre onéreux (DMTO).
Imaginons, à titre d’ordre de grandeur, plusieurs centaines de milliers de transactions qui n’ont finalement pas eu lieu par rapport à un marché immobilier considéré comme « normal ».
Avec un logement moyen vendu autour de 250 000 euros et des droits de mutation représentant environ 5 %, le manque à gagner potentiel devient rapidement considérable.
L’estimation avancée aboutit ainsi à plusieurs milliards d’euros de recettes de DMTO qui n’auraient pas été perçues.
Autrement dit :
Faire des économies sur le logement peut aussi conduire à réduire les recettes générées par l’activité immobilière.
Et ce phénomène concerne particulièrement les départements, qui dépendent fortement des DMTO.
Le logement neuf également touché
Le marché de l’immobilier neuf a lui aussi traversé une crise majeure.
La réduction puis la disparition progressive du dispositif Pinel, les évolutions du PTZ, la hausse des coûts de construction et l’augmentation des taux de crédit ont fortement pesé sur la demande.
Or construire moins signifie également :
moins de logements disponibles demain.
C’est un paradoxe particulièrement préoccupant dans un pays qui manque déjà de logements dans de nombreuses zones tendues.
Un logement neuf qui n’est pas construit aujourd’hui ne disparaît pas seulement des statistiques des promoteurs.
Il manque demain à une famille qui cherche à se loger.
Il manque à un investisseur.
Il manque à un primo-accédant.
Et il manque potentiellement à un territoire qui cherche à accueillir de nouveaux habitants.
Une facture qui interroge
C’est ici que le débat mérite d’être posé autrement.
D’un côté, l’État a réduit ses dépenses liées aux aides au logement.
De l’autre, la contraction du marché immobilier a pu entraîner une diminution des transactions, de la construction neuve et donc de différentes recettes fiscales.
Les estimations avancées évoquent 15 à 20 milliards d’euros de recettes fiscales potentiellement perdues en raison de la baisse de l’activité immobilière et de la construction neuve.
Si l’on additionne cette estimation aux quelque 30 milliards d’euros d’économies réalisées sur les aides au logement, on arrive à un ordre de grandeur proche de 50 milliards d’euros.
Bien entendu, ce chiffre doit être considéré avec prudence : il s’agit d’un calcul économique qui dépend des hypothèses retenues, notamment du nombre de transactions qui auraient réellement eu lieu sans ces mesures et du montant moyen des logements concernés.
Mais il met en lumière une question essentielle :
Une politique qui cherche à économiser sur le logement peut-elle finalement coûter plus cher à l’économie ?
Quel avenir pour le marché immobilier ?
Sur le terrain, les conséquences sont très concrètes.
Les acquéreurs ont retrouvé progressivement un peu de capacité d’emprunt avec la stabilisation des taux, mais ils restent beaucoup plus attentifs à leur budget.
Les vendeurs, eux, doivent désormais accepter une réalité différente de celle des années 2020-2021.
Un bien immobilier ne se vend plus simplement parce qu’il est proposé sur le marché.
Le prix doit être cohérent.
La présentation du bien doit être soignée.
Le DPE est devenu un élément déterminant.
Et surtout, l’écart entre le prix souhaité par le vendeur et la valeur réellement acceptée par le marché doit être le plus faible possible.
C’est particulièrement vrai dans nos territoires de l’Essonne et du Val d’Yerres, où les acquéreurs disposent aujourd’hui de davantage de choix et négocient beaucoup plus qu’il y a quelques années.
Le logement ne devrait pas être considéré uniquement comme une dépense
Le véritable enseignement de ces dernières années est peut-être là.
Le logement représente certes une dépense importante pour l’État.
Mais c’est aussi un secteur économique majeur.
Il fait travailler les artisans, les entreprises du bâtiment, les agences immobilières, les notaires, les banques, les diagnostiqueurs, les promoteurs et de nombreux autres professionnels.
Chaque transaction immobilière génère de l’activité.
Chaque construction crée de l’emploi.
Chaque rénovation fait travailler des entreprises locales.
Et chaque logement supplémentaire répond à un besoin essentiel : se loger.
Réduire les dépenses publiques peut sembler vertueux sur le papier.
Mais encore faut-il mesurer ce que ces économies font perdre en activité, en construction et en recettes fiscales.
Conclusion : le prochain défi sera de relancer le logement
Sur le terrain, ce bilan ne se résume pas à des milliards et à des statistiques. Il se traduit par des projets d’achat reportés, des investisseurs qui hésitent, des logements neufs qui ne sortent pas de terre et des vendeurs qui doivent désormais composer avec un marché beaucoup plus exigeant.
En tant que professionnelle de l’immobilier, je constate chaque jour que le logement n’est pas une dépense que l’on peut simplement réduire sur une ligne budgétaire. C’est un écosystème. Quand on fragilise l’un de ses maillons, c’est toute la chaîne qui finit par ralentir.
La question n’est donc plus seulement de savoir combien l’État a économisé sur le logement. Elle est aussi de savoir combien cette politique aura finalement coûté à l’économie, aux territoires et aux Français.